|
养老投资
嘉实将养老金业务定位为长期战略业务,深度涉足包括主权财富和基本养老保险基金、企业/职业年金、养老目标基金在内的三大养老业务 养老投资主页 |
|---|


 本文相关基金
更多
 相关资讯
 嘉实动态
理财课:先算账、再投资,搞懂你的“长钱”和“短钱”
可能很多工薪族都有这样的感受,每个月工资短信一到账,脑子里的“小算盘”就开始噼里啪啦:
房租/房贷7号要划走,信用卡的还款日已经排在日历上,水电煤气、衣食住行是雷打不动的月度开销;下个季度要缴保费,孩子的兴趣班要续费,年底还有家庭旅游预算,各有各的时间表。再畅想远一点,过两年能不能添辆车?要不要提前还部分房贷?
一笔笔开支承载着责任担当,也是流动着的美好向往,它们有着不同的使用期限,如果放进同一只产品、采用同一套投资纪律去配置,体验感有可能会错配,甚至不适。
今天我们来和大家理一理,投资尤其是定投中,长钱、短钱到底怎么划分?钱的使用期限和基金产品的投资期限如何更好匹配?
01
划分参考:什么时候必须拿出来
长钱和短钱的边界,不在金额大小,而在于动用时间。
业内常用的家庭资产配置框架会将可投资的钱划分为三个账户:随时要花的活钱、力争保值增值的稳钱、追求以时间换空间的长钱。
活钱,关系到“能不能把眼前的日子顺利过下去”,它最需要解决的不是收益问题,而是应对日常刚性开支、应急备用、月租房贷等。活钱管理稳字当头,强调高流动性、申赎便捷到账快;
稳钱,是刚性支出外、有短期明确规划的钱,比如下个学年要交的学费、一两年内要付的购房款、有确定时间节点的货款周转等。它的核心诉求是在未来几个月到一两年可能会用到,希望能通过投资管理保值增值、求稳争进。
长钱,是扣除前两层之后,三到五年甚至更长时间内确定不需要被动用的结余,像孩子的大学教育金、为自己储备的品质养老账户,这部分资金投资周期长远,具备承受短期波动、跨周期配置的条件。
不同的钱,对应到不同的配置周期上追求不同:活钱流动性优先,嘉实旗下的持仓求稳款就是为这类资金准备的;稳钱求稳增进,可以考虑部分偏中低波的嘉实“固收+”产品;长钱追求以时间换空间,需要适当提升“含权量”,配置一些长期发展趋势较好的优质资产,具体我们后面展开说。
整体来说,无论哪笔钱,显性的划分原则是期限要匹配,底层的逻辑是风险收益不错位。
02
长钱怎么投:选对趋势方向,但不能“投完就忘”
长钱之所以“长”,是因为我们算完账后,明确它在可预见的几年内不需要被赎回。这个前提给了它两样短钱没有的配置优势:陪伴优质企业实现价值创造的时间、承受短期波动的韧性。
科创芯片ETF嘉实(588200,联接A/C: 017469/017470)是长钱账户里高弹性选择之一。它主要跟踪上证科创板芯片指数(000685),指数从科创板上市公司中选取业务涉及半导体材料和设备、芯片设计、芯片制造、芯片封装和测试相关的证券作为指数样本,以反映科创板代表性芯片产业上市公司证券的整体表现。(根据中证指数有限公司官网)
在AI算力需求持续旺盛和国产替代进程加速双核驱动之下,科创芯片ETF嘉实的中长期配置价值吸引了众多资金的关注。值得注意的是,由于成分股全部在科创板,涨跌幅限制20%,同只在A股选样的同类指数相比,科创芯片指数的弹性更高,近期经历了一轮较为明显的调整后,新的布局窗口可能正在开启。
一、产业涨价周期确立。从芯片行业的媒体公开信息来看,半导体硅片三年多来首次出现全尺寸涨价,封测环节2026年前三季度资本开支已超过2025年全年;2026年以来全球半导体设备销售额显著增长……价格与资本开支同步改善,是产业景气从“预期”走向“报表”的重要信号。
二、国产替代纵深推进。IDG最新数据显示,2026年上半年海外GPU龙头在中国大陆份额下降,国产头部厂商份额直追上涨,国产芯片首次反超海外阵营。更值得注意的是,国产替代不再局限于芯片产业单一品类,而是在存储、非GPU加速器、设备材料等环节多点推进。
三、中期需求锚点扎实。 行业公开数据显示,国内大型电信运营商2027年采购规划超5000亿元、算力投资破千亿,未来两年算力规划连续翻番。算力基础设施的资本开支具有较强规划性和延续性,为国产芯片的中期需求提供了相对扎实的锚点。
但“长”不等于“买了躺平”。以沪深300指数的定投回测参照,以月定投、只买不卖、不做任何止盈为假设条件,回测结果并不支持“拿得越久赚得越多”:
沪深300指数不同定投周期收益回测
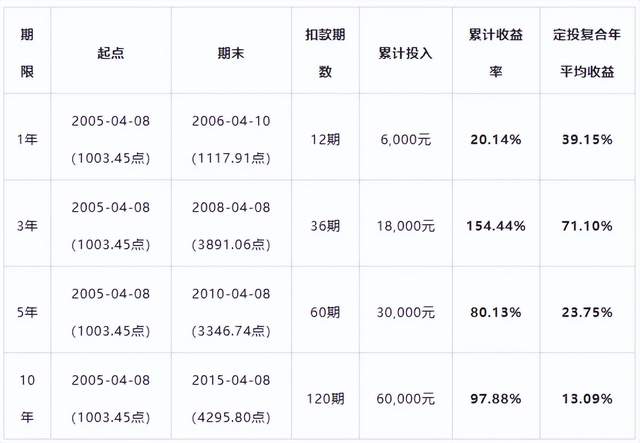
(注:数据来源:Wind,区间与价格以逐笔回测计算结果为准,取数时间为指数启用基日2005-04-01至2026-11-11。测算基础假设:月定投首期2005-04-08;每期投入500元,按当日收盘价买入指数份额;不计手续费;沪深300为价格指数,不含成分股分红;期末按"满N年当日(顺延至交易日)"收盘价估值。
定投测算公式:期末市值(n期投入,P_k为第k期买入价,P_T为期末收盘价):
V = Σ (k=1→n) 500 × (P_T ÷ P_k) 累计收益率:R = V ÷ (500 × n) – 1定投复合年平均收益率(IRR / 内部收益率):设月IRR为m,t_k为第k期投入距期末的月数,求解 Σ (k=1→n) 500 × (1 + m)^t_k = V,年化 = (1 + m)^12 − 1。IRR衡量"每一笔钱的加权收益率"。指数的过往表现和定投策略回测的历史表现均不代表或预示未来,也不构成相关指数、基金或定投策略的未来表现,不构成投资建议。)
这意味着,即便是定投,我们也不要把“长期持有”简化为“躺平式不卖”,适当止盈后开启新一轮定投是必要动作。
整体来说,长钱给的是“等得起”的权利,不是“不用管”的豁免。当前科创芯片指数经过一段时间的调整,估值回到近三年的历史低位区间。虽然便宜不是未来上涨的充分条件,但在产业趋势未变的前提下,低估值区间有可能积攒更具性价比的筹码和从容的建仓节奏。
03
短钱怎么投:流动性优先,可选择持仓求稳款
短钱的第一原则不是“多赚一点”,是要用的时候拿得出来,且拿出来的金额大致符合预期。
未来几个月要用的房租、学费、货款,不应该放进需要三五年才能走完一轮周期的权益定投里。一年内要用的钱如果投进高波动品种,下跌时恰好需要用钱,浮亏就可能被迫变成实亏;而如果为了绝对的“稳妥”全部趴在活期,又白白牺牲了等待期里本可能获得的票息。
短钱内部也需要按时间周期进一步分层。嘉实基金的闲钱理财货架提供了一个有参照意义的梯度:
周度活钱对应的是嘉实中证同业存单AAA指数7天持有期(015861),7天持有期设置,零申购费、零赎回费,底层主要投向高等级银行存单,久期短、波动低。它的定位不是“赚多少”,而是完美贴合以周为单位的短钱打理需求。
期限不确定、但大概率在数周至数月内动用的短钱,可以看嘉实超短债(A类012773 / C类070009)。它零申购费,持有满7天零赎回费,赎回资金最快T+2到账;组合久期保持在0.5年以上、1年以下,根据产品合同,投资策略上属于“货币增强”,在流动性基础上争取一点超额。它已平稳运作超过20年,过往年年正收益,截至2026年中报持有人户数超过54.84万户。它的风险收益位置略高于上面的嘉实同业存单7天持有,但显著低于中长期债基,适合那些明确几个月内要用、但不确定具体哪一天的钱。
如果短钱闲置期有一个相对明确的三到四个月窗口,嘉实季季惠享3个月持有期或许是个不错的选择。持有期的设置为投资者提供了一个相对固定的交易周期,能够减少产品净值短期波动对注意力的牵扯。根据产品合同,嘉实季季惠享3个月持有期聚焦纯债投资,50%以上信用债仓位投资于AAA级信用债。投资者买入持有满3个月可赎回,赎回费为0,方便按季度规划安排资金配置。根据产品三季报,截至9月30日,嘉实季季惠享三个月持有期A类近一年净值增长2.71%,C类近一年净值增长2.49%,同期业绩比较基准均为0.90%。
日常、周度、月度、季度、六个月、一年期……嘉实固收为每一笔不同使用期限的“活钱”都规划了适配不同风险收益水平、申赎便利的工具选择。大家记得,短钱配置的关键点不在于挑出某一个“最优产品”,而在于每一笔短钱都找到一个期限对得上的工具。7天要用的,不放进3个月持有期;3个月后要交的,不放进波动大的品种。
至于更长期限、求稳增进的需求,可以考虑嘉实基金旗下的固收+产品,它们通过适当的股债搭配和策略选择,在债券的固定票息基础上追求权益增厚。
注:文中产品业绩源自定期报告,截至2026年9月30日,ETF不收取申购赎回费及销售服务费,交易佣金详见证券公司收费标准。
嘉实上证科创板芯片ETF发起联接A不收取销售服务费,申购费率(前收费):金额<50万元费率为1.00%,50万元≤金额<100万元费率为0.60%,金额≥100万元则费用为每笔1000元,赎回费率:持有时间<7天费率为1.50%,7天≤持有时间<30天费率为0.10%,持有时间≥30天费率为0。嘉实上证科创板芯片ETF发起联接C不收取申购费,销售服务费率为0.25%/年,持有时间<7天赎回费率为1.50%,持有时间≥7天赎回费率为0。
嘉实同业存单指数7天持有基金成立于2022/6/9,申购费、赎回费为0,销售服务费0.2%。2022/6/9-2022/12/31,收益率与业绩比较基准分别为0.85%和1.12%;2023年收益率与业绩比较基准分别为2.76%和2.47%; 2024年收益率与业绩比较基准分别为2.23%和2.35% , 2025年收益率与业绩比较基准分别为1.22%和1.70%。
嘉实超短债债券C成立于2006/4/26,2007—2025年度净值增长率和业绩比较基准收益率分别为:2007(4.01%/2.78%)、2008(5.41%/3.77%)、2009(0.65%/2.25%)、2010(1.57%/2.30%)、2011(3.56%/3.28%)、2012(3.63%/3.25%)、2013(2.67%/3.00%)、2014(6.60%/2.97%)、2015(4.77%/2.12%)、2016(1.79%/1.50%)、2017(3.88%/1.50%)、2018(5.24%/1.50%)、2019(3.20%/1.50%)、2020(2.31%/1.50%)、2021(2.43%/1.50%)、2022(1.75%/1.50%)、2023(3.13%/1.50%)、2024(2.47%/1.50%)、2025(1.32%/1.50%)。嘉实超短债债券A成立于2021/6/24,2022—2025年度净值增长率和业绩比较基准收益率分别为:2022(2.01%/1.50%)、2023(3.38%/1.50%)、2024(2.72%/1.50%)、2025(1.57%/1.50%)。
嘉实超短债债券A不收取销售服务费,申购费率:金额<100万元为0.30%,100万元≤金额<500万元为0.10%,金额≥500万元时为1000元/笔;赎回费率:持有时间<7日为1.5%,持有时间≥7日赎回费为0。嘉实超短债债券C销售服务费每年为0.25%,不收取申购费,持有时间<7日赎回费率为1.5%,持有时间≥7日赎回费为0。运作费率:管理费0.30%/年,托管费0.08%/年。
嘉实季季惠享3个月持有期纯债成立于2024/9/10, A/C份额2025年净值增长率分别为1.17%、0.94%,同期业绩比较基准为-1.40%。嘉实季季惠享3个月持有期纯债A不收取销售服务费,申购费率:金额<100万元为0.30%,100万元≤金额<500万元为0.20%,金额≥500万元时为1000元/笔;赎回费率为0。嘉实季季惠享3个月持有期纯债C不收取申购费,销售服务费费率为0.22%/年。本基金不收取赎回费,但对每份基金份额设置3个月的最短持有期,在最短持有期到期日之前(不含当日),投资者不能提出相应基金份额的赎回及转换转出申请;本基金开始开放赎回且基金份额最短持有期期满后(含最短持有期到期日当日)投资者可以就该基金份额申请赎回或转换转出。
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成本基金业绩表现的保证。上述产品由嘉实基金管理有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。定期定额投资是引导投资者进行长期投资、平均投资成本的一种简单易行的投资方式,但并不能规避基金投资所固有的风险,不能保证投资者获得收益,也不是替代储蓄的有效理财方式。
上一篇
知识课:场外配置指数新选择,一文读懂ETF联接基金的运作模式
-
理财嘉app
-
官方微博
-
官方微信
客服热线
400-600-8800 / 010-85712266 周一至周五8:30-21:00 周六至周日 9:00-17:00(法定节假日除外)
嘉实基金管理有限公司2025版权所有
沪ICP备18045877号-3
 京公网安备 11010502042071号
本网站支持IPv6访问